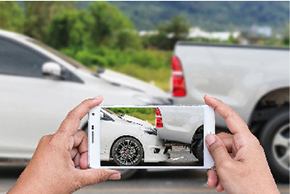
Если Вы стали свидетелем аварии, пожара, необычного погодного явления, провала дороги или прорыва теплотрассы, сообщите об этом в ленте народных новостей. Загружайте фотографии через специальную форму.
Межрайонная ИФНС России 5 по Кировской области обращает внимание, что в текущем году нлоговые органы будут направлять налогоплательщикам-организациям сообщения об исчисленных суммах транспортного и земельного налогов за 2021 год.
Данные сообщения составляются на основе информации, имеющейся у налогового органа, в том числе - полученные в результате рассмотрения представленного налогоплательщиком заявления на налоговую льготу. Если на дату формирования сообщения у налогового органа нет информации о налоговой льготе, в сообщение будут включены суммы налогов без учета льгот. Это может привести к выявлению недоимки или перерасчету налога, поэтому заявления о налоговых льготах за 2021 год организациям целесообразно представить в налоговые органы до 1 апреля 2022 года.
Предоставить заявление о льготе можно в любой налоговый орган, в том числе по месту нахождения самой организации или по месту нахождения объектов недвижимого имущества и транспортных средств, которые ей принадлежат.
Форма заявления утверждена Приказом ФНС России от 25.07.2019 ММВ-7-21/377@.Одновременно с заявлением организации вправе представить документы, подтверждающие свое право на льготу. Узнать о праве организации на налоговую льготу по транспортному или земельному налогам за 2021 год можно с помощью сервиса Справочная информация о ставках и льготах по имущественным налогам, размещенного на сайте ФНС России.
Сумма налоговых льгот, предоставленная организациям за 2020 год, по транспортному налогу составила более 751 тыс. рублей , по земельному налогу более1млн.рублей.Получить дополнительную информацию можно на сайте ФНС России Новый порядок налогообложения имущества организаций или по телефону Единого контакт-центра ФНС России: 8-800-222-22-22.
С 1 января 2022 года субъекты РФ не вправе устанавливать сроки уплаты налога на имущество организаций и авансовых платежей по нему. В соответствии с новой редакцией п.1 ст.383 Налогового кодекса РФ оплатить налог на имущество организаций нужно будет не позднее 1 марта года, следующего за истекшим налоговым периодом, а авансовые платежи не позднее последнего дня месяца, следующего за истекшим отчетным периодом. Впервые применить эти поправки необходимо при уплате налога за 2021 год и авансового платежа за I квартал 2022 года.